[摘要]中国汽车流通协会与精真估联合发布7月中国汽车保值率研究报告,新能源车三年平均保值率达44.8%,与燃油车差距仅剩1.27个百分点。
那道横亘多年的残值鸿沟,快被填平了
8月3日,中国汽车流通协会与精真估联合发布《2026年7月中国汽车保值率研究报告》。在一份整体基调偏冷的报告里,有一个数字格外扎眼:新能源车三年平均保值率达到44.8%,而燃油车为46.07%,两者差距仅剩1.27个百分点。
对于关注这个行业的人来说,这个数字的分量不言而喻。电车不保值,三年血亏一半——这几乎是过去五年里针对新能源汽车最有杀伤力的一句质疑,也是无数潜在买家在下单前最后的犹豫来源。它不像续航焦虑那样可以靠堆电池解决,也不像充电难那样可以靠建桩缓解,残值是一个由市场共识决定的、需要时间沉淀的指标。
如今1.27个百分点的差距意味着什么?意味着买一辆二十万元的新能源车,三年后卖车比买同价位燃油车大约少收回两千五百元。这个数额,已经小到不足以影响一次购车决策了。更值得注意的是,在四十万元以上的高端市场,新能源车的一年保值率甚至已经反超同价位燃油车。曾经最不保值的品类,在最高价格带完成了逆转。
但这份报告的整体基调是下跌
需要泼一盆冷水的是,44.8%这个数字之所以能与燃油车拉近,一部分原因是燃油车自己也在往下掉,而且掉得更快。7月的报告显示,各级别车型保值率未能止跌,呈现全面下滑态势,无一细分市场实现逆势上涨。
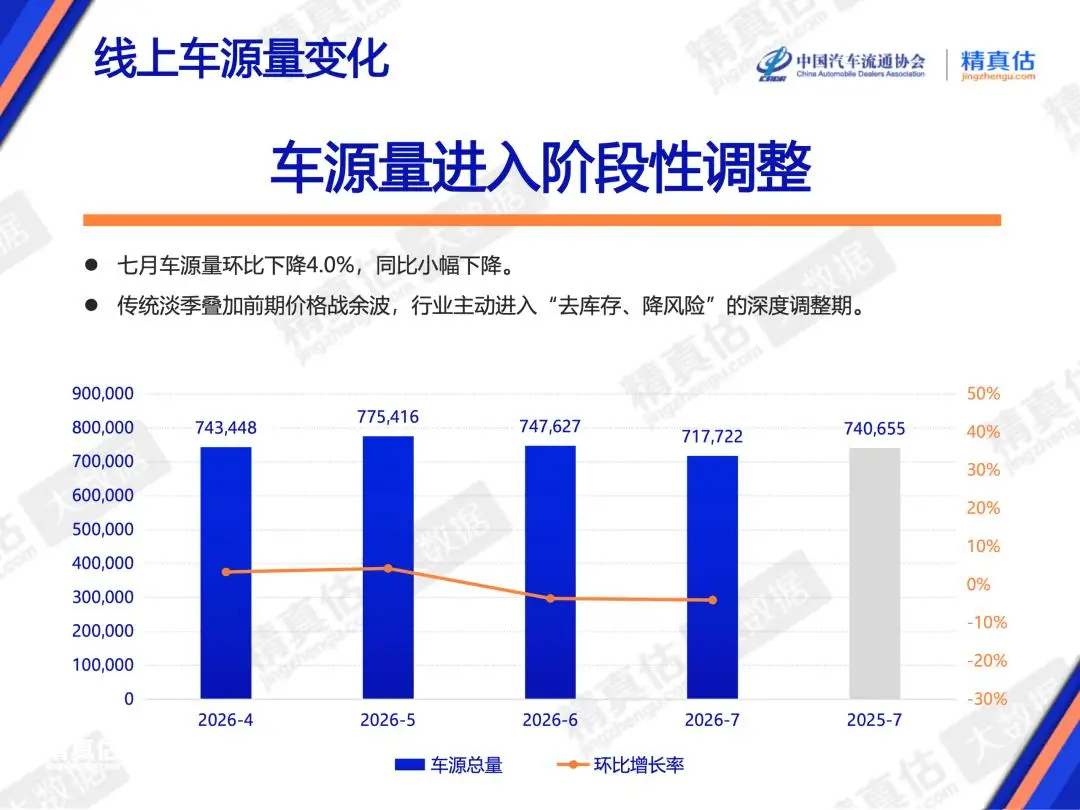
线上车源量出现同比环比双降。这一回调主要受传统淡季与价格战余波的双重挤压:7月高温多雨抑制了终端客流,交易活跃度降至冰点;同时前期新车价格调整导致二手车商库存承压,为规避贬值风险,车商收车策略全面转向保守避险,宁愿暂停收车也要优先清理现有库存。二手车收购价走低又导致部分车主暂缓卖车,进一步拉长了置换周期。
报告对此的定性很到位:本月车源量的下探并非无车可收,而是车商在弱势行情下主动进行的缩表与风险隔离,市场正处于供需再平衡的深度调整期。这句话点出了二手车行业当下最真实的处境——不是没有生意,而是不敢做生意。
细分市场层面,上个月领跌的中大型SUV跌势有所收窄,价格下探出现阶段性放缓;但主流家用车市场迎来价值重估,紧凑型SUV与紧凑型车保值率大幅下滑,成为本月价格波动的重灾区;MPV车型受高端新能源MPV密集上新的冲击,本月也出现了2.1%的降幅。
豪华与合资:护城河正在失守
如果说自主品牌的下跌还带着周期性色彩,那么传统豪华品牌与合资品牌的表现,则更像是结构性的溃退。
7月,豪华品牌二手车市场迎来了更为剧烈的价值重估,传统燃油豪华品牌几乎呈现全面承压态势。报告的分析一针见血:在新能源转型的浪潮下,传统燃油豪华车曾经坚不可摧的品牌溢价护城河正在发生变化。车商为了规避车辆砸在手里降价的风险,收车策略变得极为保守,只能通过大幅压低收购价来建立安全垫,这直接导致传统豪华品牌保值率数据的集体跳水。
主流合资品牌同样全线下滑,无一幸免。合资燃油车在新车市场的生存空间被不断压缩,以价换量与销量疲软的组合,直接导致其二手车价格体系持续崩塌。尽管本田、马自达、丰田依然位列合资阵营前三,但本月均出现明显下滑,大众品牌相对抗跌,表现出一定的市场韧性。
这里有一个容易被忽略的传导链条:新车降价——二手车残值下跌——保有客户置换时亏损扩大——品牌忠诚度受损——复购率下降——销量进一步承压——新车继续降价。这是一个自我强化的负循环,一旦启动,单纯靠营销手段很难打断。传统豪华与合资品牌目前正深陷其中。
自主与新能源阵营的分化
自主品牌保值率整体仍处于下行通道,但内部走势出现了明显分化。为稳固市场份额,主流车企在新车端推出密集的购车权益与政策,这种让利不可避免地向下传导,对二手车价格体系造成短期冲击;车商在面对这类流通主力车型时,为控制资金风险,收车定价普遍趋于保守。
广汽传祺与坦克虽然本月有小幅回调,但依然凭借在MPV和硬派越野等特色细分市场的产品壁垒,稳居自主品牌前两名。这个结果背后的逻辑很朴素:越是标准化、同质化的产品,价格战的杀伤力越大;而在有明确使用场景壁垒的细分市场,产品的不可替代性能够撑住价格。长城汽车董事长魏建军在社交平台上就此发文表示,看了这份报告,自己不太会做营销,但品质还是用心的,保值率不错,保值率高一点也是给用户省钱。
新能源品牌整体仍处于震荡调整期,但品牌间的分化趋势愈发明显。拥有核心技术壁垒、稳定定价策略或极致性价比的品牌开始展现抗跌韧性。本月表现最抢眼的依然是特斯拉,稳居首位,直营模式带来的价格透明度以及近期新车价格的相对稳定,为二手终端注入了信心。主打大众化市场的零跑汽车成为本月少有的逆势上涨品牌。理想、蔚来、比亚迪等主流新能源品牌降幅均控制在1%以内,走势相对平稳,表明头部品牌的二手车价格底盘支撑正在逐渐显现。
纯电与插混,贬值逻辑已经分道扬镳
报告中最具行业洞察价值的部分,是对纯电与插混两条路线残值走势差异的分析。两者虽然都在下跌,但下跌的原因完全不同。
插电混动车型的核心痛点是技术代差带来的价值加速缩水。当前新车市场的插混与增程赛道已全面步入大电池、长续航时代,而三年车龄的老款二手插混普遍存在纯电续航短、馈电体验差等技术短板。这种跨代际的技术落差,导致老款插混在二手市场缺乏吸引力,车商只能持续降价清库。换句话说,插混的贬值不是因为车坏了,而是因为标准变了。
纯电动车型的价格体系则正在寻找底部支撑。对于预算有限、仅需满足城市日常通勤的消费者而言,二手纯电车型的性价比开始凸显——低购置成本加上低使用成本,这种低成本代步的刚需属性,为纯电二手车提供了一定的市场流动性。纯电的残值曲线更接近一个消耗品的自然衰减,而插混的残值曲线里叠加了技术淘汰的额外折价。
这个差异对购车决策有实际指导意义:如果计划持有周期较长,纯电的残值可预测性更好;如果计划三年左右置换,则需要格外留意所选插混车型的纯电续航水平是否处在当代主流区间。
细分冠军名单里的信号
报告披露的各细分市场保值率头名,本身就是一份市场认知地图。纯电动紧凑型车中,MG4凭借纯电平台优势与全球化市场积累居首,小鹏MONA M03与秦PLUS紧随其后。纯电动紧凑型SUV中,钛3居首,海狮05EV与iCAR超级V23构成头部阵营。插电混动紧凑型车市场,秦PLUS与驱逐舰05位列前两名,体现出比亚迪DM技术体系在家用插混市场的口碑沉淀。
一年车龄维度的数据更能反映新车市场的热度传导:主要纯电动车型中,小米YU7、理想MEGA、极氪009表现优秀;插电混动车型中,坦克400新能源、问界M8、坦克500新能源位列前三。自主品牌在这份榜单中占比很大,这在五年前几乎不可想象。
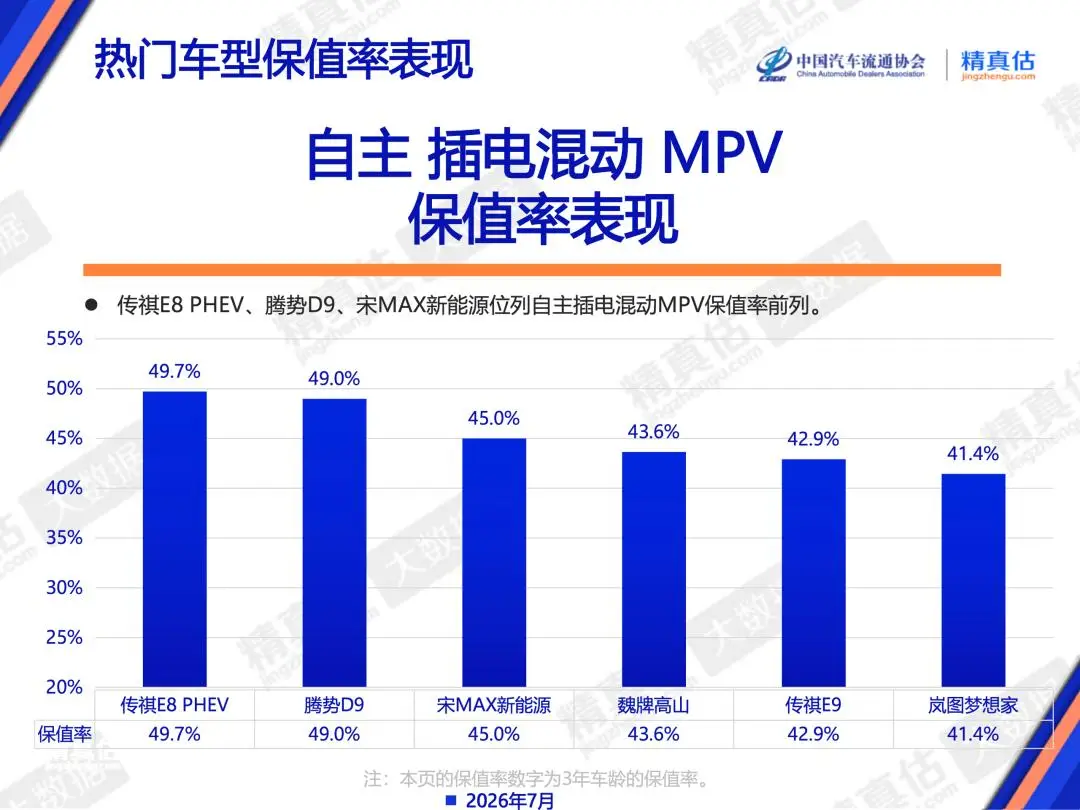
传统市场则依旧是熟悉的面孔:合资中型车帕萨特居首,迈腾与亚洲龙紧随;合资MPV别克GL8居首,格瑞维亚与赛那其后;合资紧凑型车朗逸居首;合资豪华中型SUV由奔驰GLC、航海家与宝马X3构成头部;20万以内硬派越野中,北京越野BJ40居首,哈弗H5与212经典表现突出;自主插混MPV则由传祺E8 PHEV领跑,腾势D9与宋MAX新能源紧随。
写在最后
保值率是一个滞后指标,它记录的是三年前那批车在今天的市场共识。所以这份报告真正描述的,其实是三年前的产品力、品牌力和定价策略在今天收到的账单。
从这个角度看,新能源与燃油车残值差距缩至1.27个百分点,是一个迟到但必然的结果。它反映的是三年前那一代新能源产品在耐用性、电池衰减控制、软件维护上的表现,已经获得了二手市场的认可。而随着电池健康度评估体系逐步标准化、动力电池耐久性要求日趋严格,未来几年的残值表现还有进一步改善的空间。
不过也要清醒地看到,当下二手车市场整体处于震荡筑底的艰难阶段。新车价格战的余波仍在向下传导,车商的风险偏好降至冰点,这些都不是短期内能扭转的。对消费者而言,现在是买二手车的好时机,却未必是卖车的好时机;对行业而言,稳住新车价格体系,才是稳住残值的根本。价格战最终伤害的不只是当期利润,还有整个品牌资产的长期定价能力。这个账,越来越多的车企应该已经算明白了。
(责任编辑:张电青)